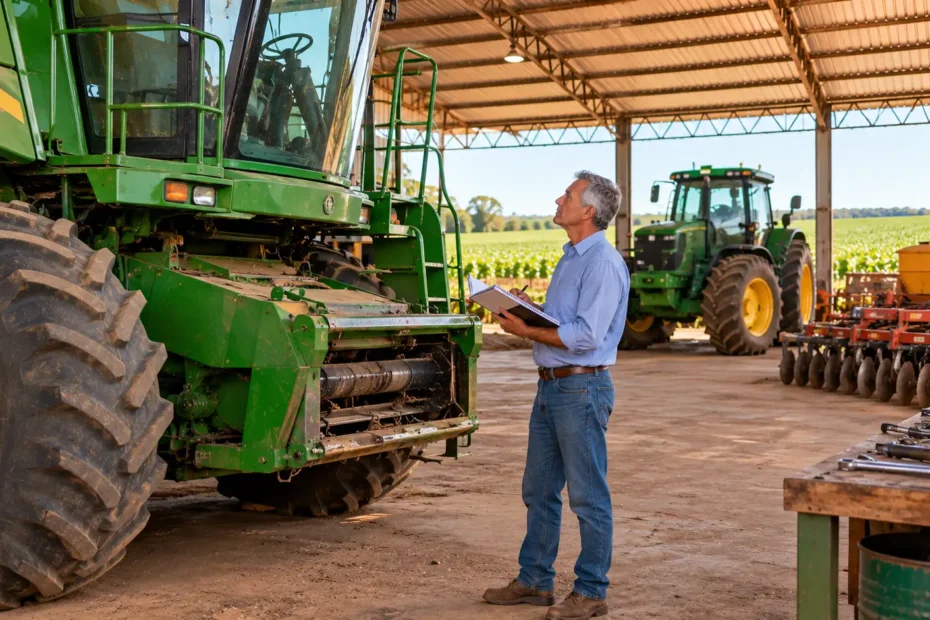
Mas existe um detalhe importante: uma máquina agrícola pode continuar gerando custos mesmo quando permanece parada.
Depreciação, manutenção de conservação, abrigo, seguro e capital imobilizado são componentes que precisam entrar na análise econômica da propriedade.
O problema é que muitos desses valores não aparecem como pagamentos mensais. Por isso, acabam ficando fora das contas.
Neste guia, você entenderá como calcular o custo de uma máquina agrícola parada, identificar as despesas relevantes e utilizar essas informações no planejamento financeiro da fazenda.
O que continua custando dinheiro quando a máquina está parada?
Mesmo sem trabalhar, uma máquina continua sendo um bem pertencente ao patrimônio da propriedade.
Parte dos seus custos permanece ao longo do tempo, independentemente da quantidade de horas trabalhadas.
Os principais componentes são:
- Depreciação: perda de valor econômico relacionada ao envelhecimento, à obsolescência e às condições do equipamento.
- Abrigo: parcela das despesas necessárias para manter o local onde a máquina fica armazenada.
- Manutenção de conservação: cuidados necessários para preservar o equipamento durante os períodos sem utilização.
- Seguro: custo de proteção patrimonial, quando contratado.
- Capital imobilizado: valor financeiro que permanece aplicado no equipamento e deixa de estar disponível para outras finalidades.
Esses componentes ajudam a explicar por que uma máquina aparentemente sem utilização pode continuar representando uma parcela importante dos custos da propriedade.
Entretanto, é necessário distinguir despesas efetivamente pagas dos custos econômicos estimados.
Depreciação: a perda de valor que nem sempre aparece no caixa
Depreciação é a redução do valor econômico de um bem ao longo do tempo.
Máquinas agrícolas podem perder valor devido ao desgaste, ao envelhecimento e ao surgimento de tecnologias mais recentes.
Mesmo um equipamento bem conservado pode apresentar desvalorização enquanto permanece armazenado.
Uma das maneiras mais simples de estimar esse custo é utilizar o método linear.
Depreciação anual = (valor inicial – valor residual estimado) ÷ vida útil estimada.
Exemplo de cálculo para um trator
Considere um trator fictício com as seguintes características:
- Valor inicial considerado: R$ 400.000;
- Valor residual estimado ao final da vida útil: R$ 160.000;
- Vida útil econômica estimada: 10 anos.
Aplicando a fórmula:
(R$ 400.000 – R$ 160.000) ÷ 10 = R$ 24.000 por ano.
Nessa simulação, a depreciação linear corresponde a R$ 2.000 por mês.
Isso não significa que o trator perderá exatamente esse valor todos os meses. O preço de revenda depende de fatores como idade, horímetro, conservação, procura do mercado e características do equipamento.
O método oferece uma referência de planejamento, não uma garantia de desvalorização futura.
Quanto custa manter uma máquina protegida no galpão?
Armazenar um equipamento em local protegido ajuda a reduzir sua exposição à chuva, ao sol e a condições que podem acelerar a deterioração de componentes.
Entretanto, o galpão também possui custos.
Entre eles podem estar manutenção do telhado, conservação do piso, iluminação, limpeza, depreciação da estrutura e despesas de segurança.
O produtor não deve atribuir todas essas despesas a uma única máquina quando o espaço atende vários equipamentos.
Como distribuir o custo do abrigo
Uma alternativa prática consiste em distribuir o custo anual do galpão conforme a área ocupada por cada equipamento.
Imagine uma estrutura que apresente custo anual de R$ 12.000, incluindo conservação e depreciação da construção.
Se determinado trator ocupar 30% da área útil considerada no rateio, sua parcela será:
R$ 12.000 × 30% = R$ 3.600 por ano.
Esse critério pode funcionar quando os equipamentos utilizam a estrutura de maneira semelhante.
Se houver espaços especiais de armazenamento ou serviços utilizados por apenas algumas máquinas, o cálculo poderá exigir outra forma de distribuição.
Manutenção: o equipamento parado também exige cuidados
Deixar uma máquina sem utilização não significa que ela possa permanecer indefinidamente sem inspeções.
Dependendo do fabricante, do modelo e das condições de armazenamento, podem ser necessários cuidados específicos durante períodos prolongados de inatividade.
Entre os pontos que merecem atenção estão:
- Condições de armazenamento da bateria;
- Estado e calibragem dos pneus;
- Proteção dos componentes contra umidade e corrosão;
- Verificação de fluidos e possíveis vazamentos;
- Conservação de mangueiras e vedações;
- Inspeções previstas no manual do equipamento.
Esses procedimentos devem respeitar as orientações técnicas do fabricante. Não é recomendável realizar intervenções sem conhecer as exigências do modelo.
Para o controle financeiro, registre separadamente as despesas de conservação durante a parada e aquelas relacionadas ao trabalho efetivo da máquina.
Essa divisão ajuda a evitar que combustível, reparos de operação e outros gastos variáveis sejam tratados como custos do período de inatividade.
Capital imobilizado: quanto custa manter dinheiro aplicado no equipamento?
Além das despesas de conservação, existe uma questão econômica: o dinheiro utilizado para adquirir uma máquina poderia estar empregado em outra finalidade.
Esse conceito é conhecido como custo de oportunidade do capital.
Ele representa uma remuneração alternativa estimada para o valor investido, considerando uma referência adequada de risco e prazo.
Para uma avaliação simplificada, é possível utilizar o capital médio imobilizado durante a vida útil do equipamento.
Capital médio = (valor inicial + valor residual) ÷ 2.
Retomando o exemplo do trator:
(R$ 400.000 + R$ 160.000) ÷ 2 = R$ 280.000.
Supondo uma taxa de oportunidade hipotética de 6% ao ano:
R$ 280.000 × 6% = R$ 16.800 por ano.
Esse valor não representa necessariamente dinheiro pago a terceiros. É um custo econômico utilizado para avaliar a remuneração do patrimônio.
A taxa de 6% foi escolhida somente para demonstrar a conta. Não representa rentabilidade garantida nem taxa obrigatória.
Em equipamentos financiados, os juros efetivamente pagos também precisam ser identificados, tomando cuidado para não duplicar custos financeiros no mesmo indicador.
Simulação: quanto um trator pode representar de custo anual?
Agora vamos reunir os principais componentes apresentados.
Considere o mesmo trator fictício, adquirido com recursos próprios, com valor inicial de R$ 400.000 e vida útil econômica estimada de dez anos.
Para simplificar, a simulação considera uma distribuição anual uniforme dos componentes econômicos, além de despesas de conservação e proteção patrimonial hipotéticas.
| Componente | Custo anual | Média mensal |
|---|---|---|
| Depreciação estimada | R$ 24.000 | R$ 2.000 |
| Custo de oportunidade | R$ 16.800 | R$ 1.400 |
| Parcela do abrigo | R$ 3.600 | R$ 300 |
| Manutenção de conservação | R$ 3.000 | R$ 250 |
| Seguro hipotético | R$ 4.500 | R$ 375 |
| Taxas e despesas fixas específicas | R$ 900 | R$ 75 |
| Total econômico estimado | R$ 52.800 | R$ 4.400 |
Resultado: nessa simulação, manter o trator no patrimônio da fazenda representa R$ 52.800 por ano em custos econômicos e despesas fixas consideradas.
Desse total, R$ 40.800 correspondem à depreciação e ao custo de oportunidade, enquanto R$ 12.000 representam despesas e valores atribuídos ao abrigo, à conservação, ao seguro e às taxas.
A depreciação não representa necessariamente desembolso naquele período. O custo de oportunidade também não é uma conta a pagar.
Além disso, o total de R$ 52.800 não deve ser interpretado como prejuízo adicional provocado exclusivamente pela parada. Parte desses custos existiria mesmo se a máquina trabalhasse durante o ano.
Os valores não são cotações de mercado e não devem ser utilizados para estimar custos reais sem os dados da propriedade.
O que muda quando a máquina trabalha poucas horas?
O custo anual de propriedade pode ser distribuído entre as horas efetivamente trabalhadas para avaliar o peso dos encargos fixos na operação.
Imagine o mesmo trator com custo anual estimado de R$ 52.800.
| Horas trabalhadas no ano | Custo fixo por hora |
|---|---|
| 300 horas | R$ 176 |
| 600 horas | R$ 88 |
| 900 horas | R$ 58,67 |
Quanto menor o número de horas utilizadas, maior será o custo fixo atribuído a cada hora de trabalho, mantidas as premissas.
Entretanto, essa tabela não inclui combustível, operador, manutenção decorrente da utilização e outras despesas variáveis.
Também não significa que trabalhar mais horas sempre melhora o resultado econômico. O uso adicional precisa ter finalidade produtiva e pode aumentar desgaste e manutenção.
Para análises de investimentos e capacidade operacional, também é importante considerar a finalidade da máquina no planejamento da propriedade. O Capital Rural apresenta essa abordagem no artigo sobre como organizar os custos e a viabilidade de equipamentos em projetos técnicos rurais.
Como montar uma planilha para controlar máquinas com pouca utilização
Não é necessário utilizar um sistema complexo para começar esse acompanhamento.
Uma planilha pode reunir os equipamentos da fazenda e seus custos anuais, facilitando a comparação entre máquinas.
- Identifique o equipamento: registre modelo, ano, número patrimonial e horímetro.
- Estime o valor econômico: informe valor inicial, valor residual e vida útil restante.
- Calcule os custos fixos: separe depreciação, proteção patrimonial e custo de oportunidade.
- Registre os gastos de conservação: utilize notas fiscais e históricos de manutenção.
- Acompanhe as horas trabalhadas: compare o custo anual com a utilização efetiva em cada safra.
As informações devem ser revisadas periodicamente, especialmente após grandes reparos, mudanças de utilização ou alterações relevantes no valor de mercado.
Quando manter uma máquina parada pode ser justificável?
Uma máquina não precisa trabalhar todos os dias para ser importante.
Alguns equipamentos são utilizados em períodos curtos, mas desempenham funções essenciais em operações que dependem de condições climáticas e janelas de trabalho limitadas.
Uma colheitadeira, por exemplo, pode permanecer estacionada durante boa parte do ano e ainda ser fundamental para realizar a colheita no momento adequado.
A análise precisa considerar:
- Quantidade de horas efetivamente necessárias;
- Importância do equipamento para a operação;
- Riscos relacionados a atrasos de plantio ou colheita;
- Custos anuais de propriedade e conservação;
- Disponibilidade financeira para manter o patrimônio.
Portanto, uma quantidade reduzida de horas trabalhadas não demonstra, isoladamente, que a máquina seja desnecessária.
O raciocínio também se aplica a outros equipamentos de uso sazonal, como caminhões destinados ao escoamento da produção. Para aprofundar os custos de uma frota própria, consulte o artigo sobre custos de manutenção e períodos de ociosidade dos caminhões agrícolas.
Dúvidas comuns sobre máquinas agrícolas paradas
Uma máquina quitada ainda apresenta custos?
Sim. O término do financiamento elimina as parcelas daquele contrato, mas não necessariamente a depreciação, a conservação, o seguro, as despesas do abrigo ou o custo de oportunidade do capital.
Máquinas antigas sempre custam menos para manter?
Não. Um equipamento antigo pode apresentar menor valor patrimonial, mas exigir reparos mais frequentes ou peças de reposição mais difíceis de encontrar.
É correto calcular depreciação somente pelas horas trabalhadas?
Depende do método adotado e das características do equipamento. A depreciação pode ser estimada com base no tempo, nas horas de utilização ou em outros critérios técnicos adequados.
Para avaliar máquinas pouco utilizadas, é importante considerar também a desvalorização relacionada à idade e à obsolescência.
O valor anual da simulação é uma despesa que precisa ser paga?
Não integralmente. A tabela combina desembolsos, rateios e custos econômicos estimados. O produtor deve separar esses elementos para compreender o custo total sem confundi-lo com o fluxo de caixa.
O custo invisível que merece atenção no planejamento rural
Uma máquina agrícola parada pode continuar representando uma parcela importante do custo patrimonial da fazenda.
A depreciação, o abrigo, a conservação e o capital imobilizado são componentes que ajudam a revelar esse valor.
O cálculo começa com informações simples: identificação do equipamento, vida útil estimada, histórico de manutenção, despesas de proteção e horas de utilização.
Com esses dados organizados, o produtor consegue avaliar quanto custa manter a máquina disponível e como esse custo influencia o resultado das operações agrícolas.
O mais importante é não confundir equipamento parado com equipamento desnecessário. O valor econômico de uma máquina também depende da função que ela desempenha nos momentos decisivos da safra.
Antes de realizar novos investimentos ou modificar a estrutura de máquinas, reúna os registros existentes e compare os custos com as necessidades reais da propriedade.
Fontes oficiais e referências técnicas
- Conab — Custos de Produção. Referências e estudos de custos agropecuários, incluindo máquinas e equipamentos.
- Conab — Norma de Metodologia do Custo de Produção (30.302). Metodologia sobre depreciações, custos fixos e remuneração de fatores produtivos.
- Conab — Manual de Levantamento de Custos de Produção. Orientações para levantamento de despesas, depreciação e custos relacionados às máquinas agrícolas.
- Senar — Administração da Empresa Rural: Ambiente Interno. Material técnico sobre custos fixos, depreciação, manutenção, seguros e remuneração do capital.
- Cepea/Esalq-USP — Metodologia de Custos de Produção de Grãos e Fibras. Classificação de custos operacionais, depreciação e custo de oportunidade.
- CNA/Senar — Projeto Campo Futuro. Metodologia de análise econômica e acompanhamento dos custos da atividade agropecuária.
- Revista de Política Agrícola — A Depreciação, a Amortização e a Exaustão no Custo de Produção Agrícola. Estudo técnico sobre os impactos da depreciação na avaliação econômica da atividade agrícola.
- Conab — Planilhas de Custos de Produção. Material de consulta para comparação de estruturas de custos agrícolas.

Daniel Ávila é autor do Capital Rural e publica conteúdos sobre crédito rural, financiamentos, seguros, gestão da propriedade, contratos, proteção patrimonial e outros temas relacionados ao agronegócio. Seu trabalho editorial busca transformar assuntos técnicos em informações claras e práticas, ajudando o leitor a compreender alternativas, condições e pontos de atenção antes de tomar decisões. Os conteúdos têm caráter informativo e são pesquisados com apoio de fontes institucionais, documentos e informações oficiais quando aplicável.