
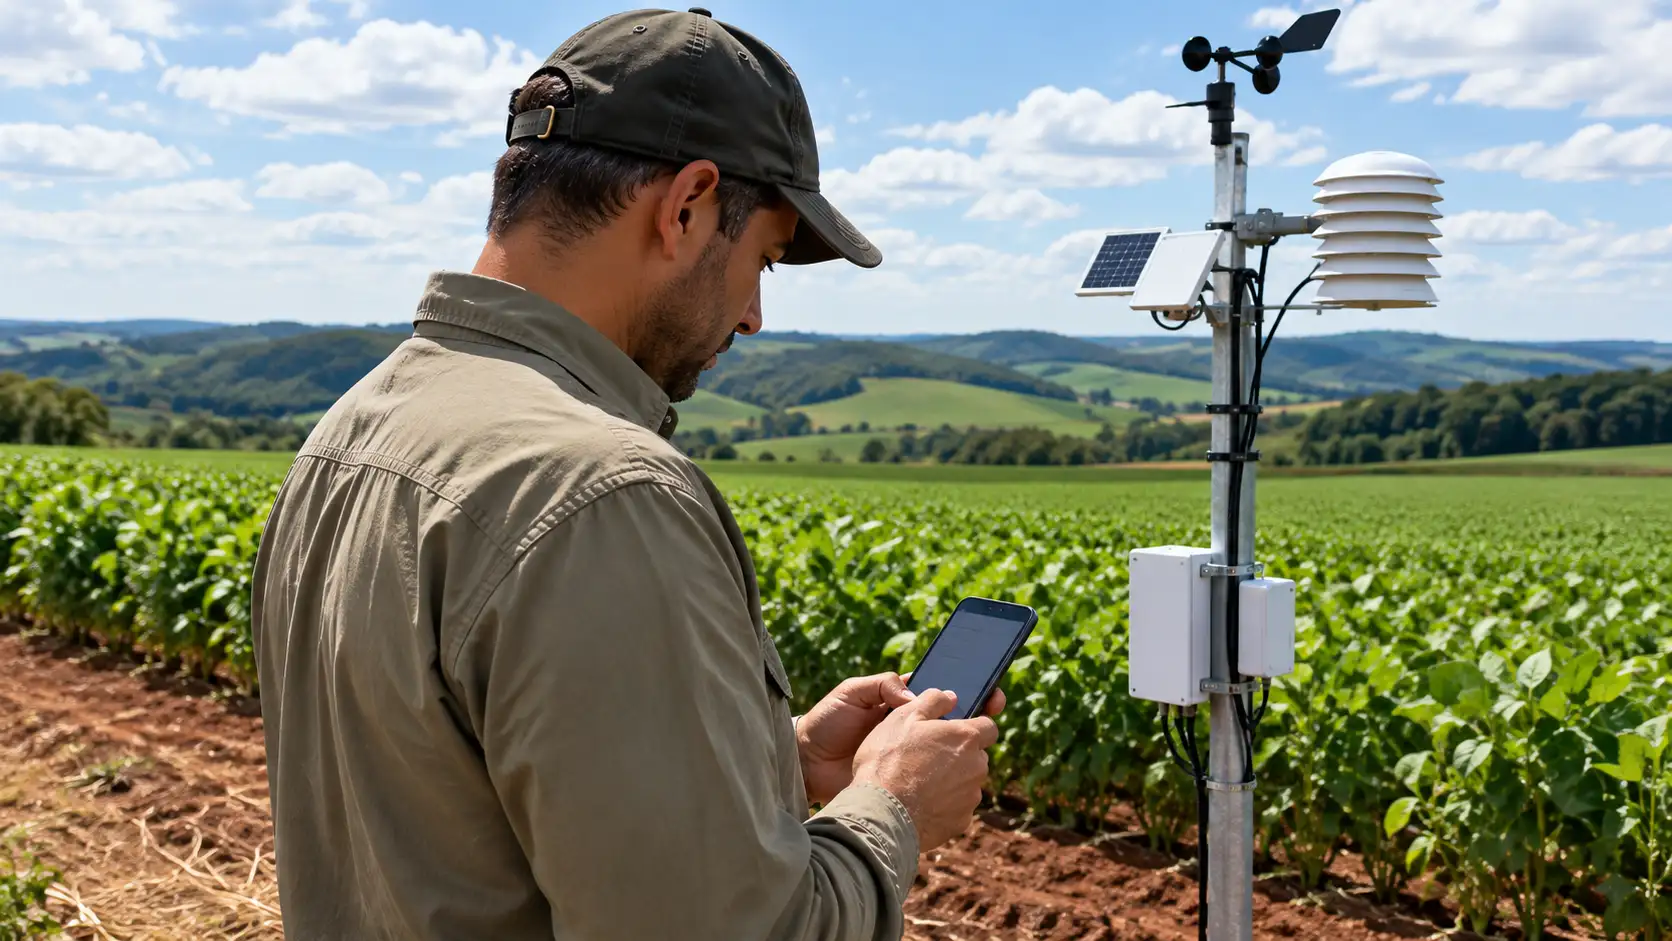
Uma fazenda pode perder R$ 1 milhão de receita sem que a lavoura tenha sido destruída. Basta uma seca durante uma fase crítica reduzir produtividade o suficiente para derrubar o faturamento e apertar custeio, arrendamento e compromissos da próxima safra.
O seguro paramétrico tenta proteger justamente esse tipo de exposição por uma lógica diferente do seguro agrícola tradicional.
Em vez de depender principalmente da mensuração do dano físico em cada área, o pagamento é vinculado ao comportamento de um índice previamente definido na apólice.
O produtor precisa entender uma diferença central: esse seguro não protege cada planta. Ele protege financeiramente contra determinado comportamento do índice contratado.
O contrato transforma clima em uma regra matemática
O índice pode utilizar informações como:
- precipitação;
- temperatura;
- velocidade do vento;
- umidade;
- dados de sensoriamento remoto;
- produtividade regional;
- outras variáveis previstas no produto.
O Ministério da Agricultura descreve o seguro paramétrico como uma modalidade em que o gatilho de indenização depende do comportamento de um índice associado ao evento protegido, com dados provenientes de fontes previamente definidas.
Isso significa que o contrato precisa responder claramente:
qual variável será observada?
durante qual período?
qual dado será considerado oficial?
qual valor dispara o pagamento?
quanto será pago em cada faixa?
Sem essas respostas, o produtor conhece o nome do seguro, mas ainda não conhece sua proteção.
O objetivo financeiro deve vir antes da contratação
Antes de escolher o índice, pergunte:
qual rombo no caixa eu quero evitar?
Considere apenas para fins ilustrativos uma fazenda com:
Receita esperada da soja: R$ 8 milhões
Custeio a liquidar: R$ 2 milhões
Arrendamento: R$ 1,1 milhão
Folha e despesas fixas: R$ 900 mil
Capital mínimo para iniciar a próxima safra: R$ 1,5 milhão
Uma seca reduz a receita para:
R$ 5,8 milhões
Perda de receita:
R$ 2,2 milhões
O seguro paramétrico não precisa necessariamente repor esses R$ 2,2 milhões integralmente.
Ele pode ser estruturado para criar uma entrada de caixa capaz de evitar que a quebra comprometa obrigações críticas.
Essa é uma forma mais útil de pensar na cobertura.
Proteção de receita não significa garantia de faturamento
Considere uma cobertura máxima de:
R$ 900 mil
Mesmo que a perda econômica chegue a R$ 2 milhões, o pagamento não ultrapassará os limites e a fórmula estabelecidos no contrato.
Por isso, compare:
receita em risco;
despesas que precisam ser preservadas;
limite máximo da apólice.
Se a fazenda precisa de pelo menos R$ 1,4 milhão para manter custeio e próxima safra, contratar proteção máxima de R$ 500 mil pode deixar uma lacuna importante.
O seguro precisa ser dimensionado com base no problema financeiro que se pretende absorver.
O gatilho é mais importante que o nome “seca”
Duas apólices podem dizer que protegem contra falta de chuva e funcionar de formas completamente diferentes.
Considere um exemplo ilustrativo.
Proposta A
Janela:
1º a 31 de janeiro
Gatilho inicial:
chuva acumulada abaixo de 90 mm
Proposta B
Janela:
15 de janeiro a 15 de fevereiro
Gatilho inicial:
chuva abaixo de 70 mm
As duas tratam de precipitação.
Mas não protegem o mesmo período nem o mesmo comportamento climático.
Para uma cultura em determinada fase de desenvolvimento, essa diferença pode ser decisiva.
Faça a fórmula virar dinheiro
Antes de assinar, peça uma simulação.
Exemplo exclusivamente ilustrativo:
| Índice observado | Pagamento previsto |
|---|---|
| 110 mm | R$ 0 |
| 85 mm | R$ 200 mil |
| 65 mm | R$ 450 mil |
| 45 mm | R$ 700 mil |
| 25 mm | R$ 900 mil |
Esses valores não representam regra oficial.
Servem para mostrar o que o produtor deveria conseguir enxergar antes de contratar.
Depois compare cada pagamento com as necessidades reais de caixa da propriedade.
O risco de base pode frustrar a proteção
O principal risco desse modelo é o chamado risco de base.
Ele aparece quando o índice não acompanha perfeitamente a perda da fazenda.
Imagine:
Na propriedade, a chuva foi insuficiente e a produtividade caiu 30%.
A estação utilizada no contrato, alguns quilômetros distante, registrou precipitação acima do gatilho.
Resultado possível:
a lavoura perdeu receita, mas o índice não acionou pagamento.
O inverso também pode ocorrer.
O índice pode disparar mesmo que determinada gleba tenha sofrido pouco.
Isso faz parte da lógica paramétrica.
Fonte de dados merece auditoria antes da contratação
Pergunte:
- qual estação meteorológica será usada;
- onde ela está localizada;
- qual distância da propriedade;
- se o dado vem de satélite;
- qual resolução espacial é utilizada;
- qual fonte prevalece em caso de divergência;
- como falhas de dados são tratadas;
- quem calcula o índice final.
Uma apólice pode ter preço atraente e gatilho aparentemente adequado, mas usar uma fonte pouco representativa da propriedade.
Nesse caso, o risco de base aumenta.
Compare o índice com o histórico da fazenda
Uma análise prática pode utilizar as últimas safras.
Faça uma tabela interna:
| Safra | Chuva no período crítico | Produtividade | O índice teria acionado? |
|---|---|---|---|
| 2023/24 | preencher | preencher | sim/não |
| 2024/25 | preencher | preencher | sim/não |
| 2025/26 | preencher | preencher | sim/não |
O objetivo não é prever o futuro.
É verificar se o índice teria acompanhado perdas reais já conhecidas.
Quando existe pouca relação entre o comportamento do índice e o resultado econômico da fazenda, a cobertura merece mais questionamento.
Paramétrico pode proteger uma despesa específica
Nem sempre faz sentido tentar proteger toda a receita.
Considere uma fazenda cujo maior problema em caso de seca é garantir:
R$ 700 mil para arrendamento
e
R$ 500 mil de entrada para a próxima safra.
Necessidade mínima:
R$ 1,2 milhão
O seguro pode ser analisado como ferramenta para proteger esse piso financeiro.
Essa abordagem evita dimensionar o contrato apenas pelo valor total da produção.
Seguro paramétrico e tradicional não são necessariamente concorrentes
Os produtos podem cumprir funções diferentes.
| Critério | Tradicional | Paramétrico |
|---|---|---|
| Referência principal | perda coberta na área | comportamento do índice |
| Vistoria | pode ter papel central | pode ser dispensada como base principal |
| Cálculo | conforme dano e condições | fórmula predeterminada |
| Risco relevante | divergência sobre perda | risco de base |
| Uso financeiro | proteção da produção | proteção ligada ao índice e ao caixa |
Não existe vencedor universal.
A escolha depende da exposição da propriedade.
Em alguns casos, uma combinação de estruturas pode ser analisada.
Não confunda rapidez com certeza
Produtos paramétricos podem permitir apuração mais objetiva porque o resultado depende de dados definidos previamente.
Mas “pagamento automático” é uma expressão que precisa ser usada com cuidado.
Ainda existem:
regras da apólice;
fonte oficial de dados;
período contratado;
franquia, quando prevista;
limites;
procedimentos para liquidação.
O gatilho pode tornar a decisão mais matemática, mas não transforma qualquer prejuízo em pagamento garantido.
O PSR pode reduzir parte do prêmio
Nas regras atuais do Programa de Subvenção ao Prêmio do Seguro Rural, o seguro paramétrico possui percentuais específicos de apoio.
No Plano Trienal 2025–2027, são previstos:
25% de subvenção para soja;
45% para as demais culturas e atividades, observadas as condições e a disponibilidade de recursos do programa.
Isso pode melhorar o custo da proteção.
Mas uma cobertura ruim não vira boa porque recebeu subvenção.
Primeiro analise o índice.
Depois analise o preço.
Faça um teste de caixa
Considere um cenário ilustrativo:
Safra normal
Receita:
R$ 7 milhões
Caixa após despesas:
R$ 2 milhões
Safra com seca
Receita:
R$ 5 milhões
Caixa após despesas:
R$ 0
Safra com seca e pagamento paramétrico
Receita agrícola:
R$ 5 milhões
Indenização:
R$ 800 mil
Caixa final:
R$ 800 mil
O seguro não recompôs toda a perda.
Mas talvez tenha preservado caixa suficiente para evitar atraso de compromissos essenciais.
É esse tipo de análise que transforma seguro em ferramenta financeira.
A contratação deve terminar com quatro respostas
Antes de assinar, o produtor precisa conseguir escrever em uma folha:
Evento que quero proteger: falta de chuva em fase crítica.
Índice utilizado: precipitação acumulada.
Gatilho: valor indicado na apólice.
Objetivo financeiro: preservar determinado valor de caixa.
Se qualquer uma dessas respostas estiver vaga, ainda falta trabalho.
Seguro paramétrico pode ser eficiente quando o índice representa bem a exposição da propriedade e o pagamento foi dimensionado para um problema financeiro concreto.
O erro é comprar a palavra “paramétrico” acreditando que ela significa indenização garantida sempre que a safra for ruim.
Este conteúdo possui caráter informativo e educativo. Índices, fontes de dados, gatilhos, períodos de medição, franquias, limites e fórmulas de indenização variam conforme cada apólice. Antes de contratar seguro paramétrico, confira se o índice possui relação adequada com o risco da propriedade e se o valor máximo protegido é suficiente para o objetivo financeiro da fazenda.
FONTES OFICIAIS CONSULTADAS
- Ministério da Agricultura e Pecuária — Guia de Seguros Rurais e materiais de capacitação sobre seguro paramétrico.
- Ministério da Agricultura e Pecuária — condições contratuais de produtos de seguro paramétrico disponibilizadas no Programa de Seguro Rural.
- Ministério da Agricultura e Pecuária — Observatório do Seguro Rural, estudos sobre seguro de índice climático e desenho de produtos paramétricos.
- Superintendência de Seguros Privados — informações oficiais sobre seguro rural e modalidades supervisionadas.
- Conselho Nacional de Seguros Privados — Resolução CNSP nº 404/2021, regulamentação do seguro rural.
- Ministério da Agricultura e Pecuária — Plano Trienal do Seguro Rural 2025–2027 e percentuais aplicáveis ao seguro paramétrico no PSR.

Daniel Ávila é autor do Capital Rural e publica conteúdos sobre crédito rural, financiamentos, seguros, gestão da propriedade, contratos, proteção patrimonial e outros temas relacionados ao agronegócio. Seu trabalho editorial busca transformar assuntos técnicos em informações claras e práticas, ajudando o leitor a compreender alternativas, condições e pontos de atenção antes de tomar decisões. Os conteúdos têm caráter informativo e são pesquisados com apoio de fontes institucionais, documentos e informações oficiais quando aplicável.