
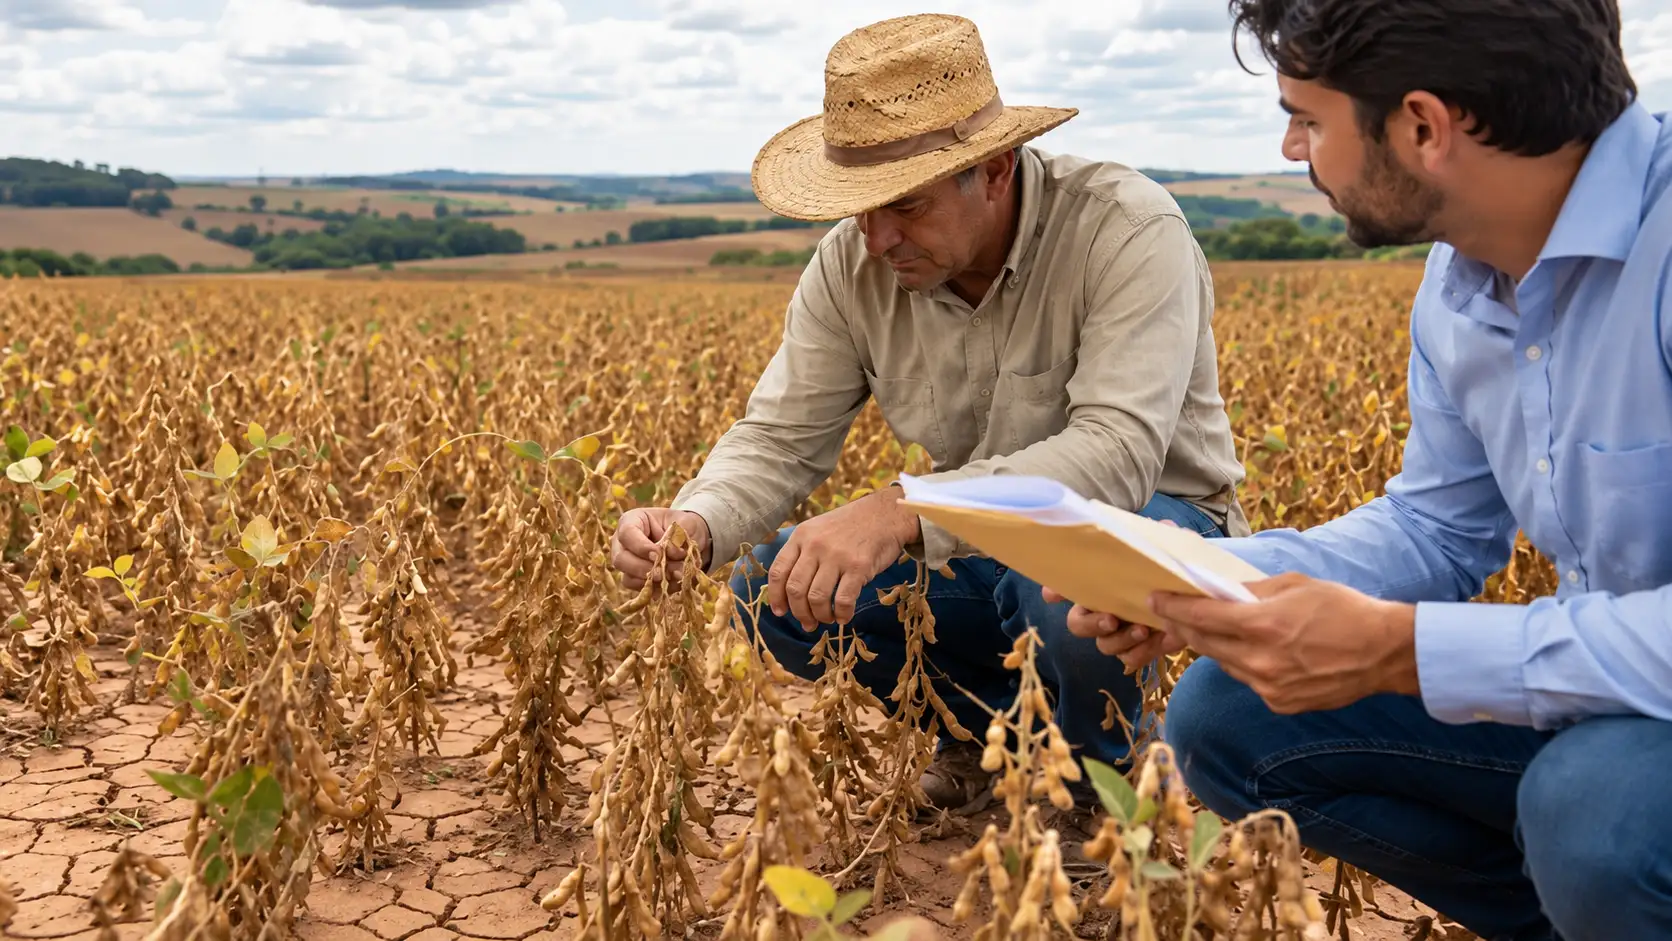
Uma lavoura que produzia 70 sacas por hectare e termina a safra com 42 não enfrenta apenas um problema agronômico. A queda de 40% na produtividade pode retirar justamente o dinheiro que pagaria o financiamento rural no vencimento.
É nesse ponto que entra a discussão sobre prorrogação da dívida.
Mas seca não transforma automaticamente qualquer financiamento em dívida prorrogável, muito menos garante alongamento “sem multa” em qualquer situação. Primeiro é necessário identificar a operação, comprovar a dificuldade e demonstrar que um novo calendário de pagamento é economicamente viável.
A perda precisa sair do campo e entrar na planilha
O primeiro documento pode ser um laudo agronômico, mas a análise não deve terminar nele.
Considere um exemplo exclusivamente ilustrativo.
Área plantada:
1.000 hectares
Produtividade esperada:
60 sacas por hectare
Produção originalmente projetada:
60.000 sacas
Após a seca, produtividade efetiva:
39 sacas por hectare
Produção:
39.000 sacas
Perda física:
21.000 sacas
Queda de produtividade:
35%
Agora existe um número objetivo para começar a analisar o impacto financeiro.
Transforme as sacas perdidas em perda de receita
A instituição financeira precisa entender por que a parcela deixou de caber.
Considere, apenas como simulação:
Receita originalmente estimada: R$ 7 milhões
Receita após a quebra: R$ 4,8 milhões
Perda de receita:
R$ 2,2 milhões
Agora compare com:
parcela da dívida rural: R$ 1,4 milhão
despesas ainda necessárias para fechar o ciclo: R$ 1,1 milhão
capital mínimo para iniciar a próxima safra: R$ 1,8 milhão
A discussão deixa de ser “choveu pouco” e passa a mostrar uma dificuldade financeira mensurável.
Nem toda dívida da fazenda segue a mesma regra
Antes de pedir prorrogação, identifique o contrato.
Uma propriedade pode possuir ao mesmo tempo:
- custeio rural;
- investimento;
- CCB de capital de giro;
- CPR;
- dívida com fornecedor;
- barter;
- financiamento comercial.
O fato de todas essas obrigações estarem relacionadas ao agronegócio não significa que todas recebam o mesmo tratamento.
O Manual de Crédito Rural disciplina operações enquadradas no Sistema Nacional de Crédito Rural. Outros instrumentos podem seguir regras diferentes.
Por isso, descubra:
linha de crédito;
finalidade;
fonte dos recursos;
programa, quando houver;
data da contratação;
vencimento;
garantias.
O MCR prevê situações de dificuldade temporária
As normas de crédito rural contemplam situações em que dificuldades temporárias de pagamento podem justificar análise de prorrogação, observados os requisitos aplicáveis à operação.
Entre as causas tratadas pelas normas estão eventos relacionados à frustração de safra por fatores adversos, dificuldades de comercialização e outras ocorrências prejudiciais ao desenvolvimento da exploração.
Isso é diferente de dizer que qualquer dívida deve ser automaticamente alongada.
O enquadramento e as provas precisam existir.
O STJ reconhece o alongamento em determinadas condições
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento de dívida originada de crédito rural não constitui mera faculdade da instituição financeira, mas direito do devedor nos termos da lei.
Essas últimas palavras são fundamentais.
O entendimento não elimina a necessidade de verificar se a operação e a situação concreta atendem aos requisitos aplicáveis.
Portanto, a pergunta não é simplesmente:
“O banco é obrigado?”
A pergunta correta é:
“Esta operação, com estes documentos e esta causa de dificuldade, atende às condições necessárias para a prorrogação discutida?”
Monte um dossiê da seca
Quanto melhor a documentação, menor a dependência de argumentos genéricos.
Organize:
- laudo agronômico;
- registros de plantio;
- produtividade histórica;
- produtividade atual;
- dados meteorológicos;
- fotografias datadas;
- mapas das áreas atingidas;
- notas e romaneios da produção;
- contratos de comercialização;
- documentos de seguro rural;
- registros do Proagro, quando aplicável;
- fluxo de caixa atualizado.
O laudo agronômico explica o campo.
A planilha explica a dívida.
Os dois precisam conversar.
Não conte indenização como dinheiro certo antes da definição
Se existe seguro rural ou processo relacionado ao Proagro, registre essa possível entrada separadamente.
Evite montar uma proposta considerando indenização ainda não reconhecida como se o dinheiro já estivesse disponível.
Uma projeção prudente pode apresentar dois cenários:
Cenário A: sem recebimento da indenização
Cenário B: com eventual recebimento confirmado
Isso evita sustentar o pagamento futuro em receita ainda incerta.
Prove também que a dificuldade é recuperável
A prorrogação não deveria servir apenas para transferir uma dívida impossível para outra data.
O produtor precisa demonstrar capacidade futura.
Considere:
Parcela atual: R$ 1,5 milhão
Pagamento possível nesta safra: R$ 400 mil
Caixa projetado para dívida na próxima safra: R$ 850 mil
Caixa projetado para a safra seguinte: R$ 900 mil
Agora existe base para discutir uma redistribuição.
O credor consegue enxergar de onde virá o pagamento futuro.
Faça o novo prazo conversar com o ciclo produtivo
Pedir “mais três anos” sem cálculo é fraco.
Monte um calendário:
| Período | Capacidade estimada para dívida |
|---|---|
| Safra atual | R$ 400 mil |
| Próxima safra | R$ 850 mil |
| Safra seguinte | R$ 900 mil |
Valores apenas ilustrativos.
Se a atividade recupera capacidade em uma safra, um prazo muito maior pode elevar desnecessariamente o tempo da dívida.
Se a recuperação exige dois ciclos, uma extensão curta pode não resolver.
“Sem multa” não deve ser prometido como regra universal
O título antigo sugeria que a seca daria ao produtor um direito geral de alongar qualquer dívida sem multa.
Essa afirmação é ampla demais.
Encargos, efeitos do atraso e condições de eventual prorrogação dependem do enquadramento da operação, do momento do pedido, das normas vigentes e do contrato.
Por isso, não deixe uma operação vencer deliberadamente supondo que todos os encargos desaparecerão depois.
Analise e formalize o pedido o quanto antes quando a dificuldade já estiver comprovada.
Protocole o pedido e registre tudo
Prepare uma solicitação contendo:
identificação da operação;
saldo;
vencimento;
evento que provocou a perda;
percentual de quebra;
impacto sobre a receita;
pagamento atualmente possível;
projeção das próximas safras;
prazo solicitado.
Anexe os documentos e guarde protocolo.
Se houver resposta negativa, peça que o motivo seja identificado.
Isso permite descobrir se o problema está no enquadramento, na documentação ou na capacidade futura apresentada.
Compare qualquer aditivo antes de assinar
Uma proposta de renegociação pode trazer prazo maior e mudanças relevantes.
Confira:
| Ponto | Contrato atual | Proposta |
|---|---|---|
| Saldo | preencher | preencher |
| Vencimento | preencher | preencher |
| Parcela | preencher | preencher |
| Encargos | preencher | preencher |
| Garantias | preencher | preencher |
A parcela cair não significa que todo o restante melhorou.
Abra qualquer diferença no saldo
Considere um exemplo ilustrativo:
Saldo antes da proposta: R$ 2.100.000
Novo saldo apresentado: R$ 2.330.000
Diferença:
R$ 230.000
Descubra a composição.
Podem existir encargos justificáveis.
Mas o produtor precisa saber o que está reconhecendo antes de transformar esse valor em dívida de prazo maior.
Não sacrifique a próxima safra para pagar a anterior
Considere:
Caixa disponível: R$ 1,4 milhão
Parcela vencendo: R$ 1,2 milhão
Capital mínimo necessário para o próximo plantio: R$ 900 mil
Pagar integralmente deixaria:
R$ 200 mil
O problema da dívida estaria parcialmente resolvido, mas faltaria dinheiro para gerar a próxima receita.
A proposta precisa considerar a continuidade produtiva.
A seca precisa terminar em uma conta verificável
O pedido mais consistente reúne três blocos.
Campo: o que aconteceu e quanto a produtividade caiu.
Finanças: quanto de receita desapareceu e por que a parcela deixou de caber.
Recuperação: quando e como a fazenda conseguirá retomar pagamentos.
É essa sequência que transforma uma quebra de safra em pedido tecnicamente estruturado.
A prorrogação não cancela a obrigação e não deve ser tratada como solução automática. Quando a operação se enquadra nas regras aplicáveis e a perda está devidamente demonstrada, porém, o produtor pode ter fundamentos relevantes para discutir um novo cronograma.
Este conteúdo possui caráter informativo e educativo. Regras de prorrogação, encargos, garantias e efeitos do atraso variam conforme a operação, o programa, a fonte dos recursos e as normas vigentes. Antes de contestar uma negativa ou assinar aditivo, confira o contrato, o enquadramento do crédito, os documentos da perda e a capacidade futura de pagamento da propriedade.
FONTES OFICIAIS CONSULTADAS
- Banco Central do Brasil — Manual de Crédito Rural, regras de reembolso e prorrogação diante de dificuldade temporária de pagamento.
- Conselho Monetário Nacional — normas aplicáveis às operações de crédito rural e hipóteses de renegociação ou prorrogação.
- Superior Tribunal de Justiça — Súmula 298, entendimento sobre alongamento de dívida originada de crédito rural nos termos da lei.
- Banco Central do Brasil — informações oficiais sobre funcionamento e enquadramento do crédito rural.
- Ministério da Agricultura e Pecuária — informações institucionais sobre seguro rural, Proagro e proteção da produção diante de eventos adversos.

Daniel Ávila é autor do Capital Rural e publica conteúdos sobre crédito rural, financiamentos, seguros, gestão da propriedade, contratos, proteção patrimonial e outros temas relacionados ao agronegócio. Seu trabalho editorial busca transformar assuntos técnicos em informações claras e práticas, ajudando o leitor a compreender alternativas, condições e pontos de atenção antes de tomar decisões. Os conteúdos têm caráter informativo e são pesquisados com apoio de fontes institucionais, documentos e informações oficiais quando aplicável.